Ympäristövahingot vastuuvakuutuksessa — ehdon lyhyet määräajat ratkaisevat
Ympäristövahingot on rajattu toiminnan vastuuvakuutuksen ulkopuolelle jokaisella vakuutusyhtiöllä. Rajaus kattaa maaperän ja veden pilaantumisen lisäksi melun, tärinän, pölyn, hajun ja savun.
Poikkeus äkillisille ja odottamattomille vahingoille on olemassa, mutta siihen liittyy poikkeuksellisen lyhyitä määräaikoja. Osalla vakuutusyhtiöistä korvauksen edellytyksenä on, että pilaantumisesta on tiedetty jo seitsemän tai neljäntoista vuorokauden kuluessa. Ifillä, LähiTapiolalla ja Turvalla vahinko on todettava kuuden kuukauden kuluessa vahingon aiheuttaneesta tapahtumasta.
Päivitetty: 10.10.2026
Miltä ympäristövahinkoehto näyttää vakuutusehdoissa
Ehto on rakenteeltaan sama kuin kosteusrajoitus. Ensin tulee laaja poissulku, sitten poikkeus äkillisille vahingoille. Ympäristövahingoissa poikkeukseen on kuitenkin lisätty määräaika, joka on osalla vakuutusyhtiöistä lyhyempi kuin kosteusrajoituksen aikarajat. Se koskee sitä, milloin yrityksen on täytynyt tietää pilaantumisesta.
Poissuljun laajuus yllättää monet. Kyse ei ole vain öljyvuodoista. Ehto kattaa myös melun, tärinän, säteilyn, valon, lämmön, hajun, savun, noen, pölyn, höyryn ja kaasun. Purkutyömaan pöly naapurin autoihin ja louhinnan tärinä viereiseen rakennukseen ovat molemmat tämän ehdon piirissä.
Ehtoja lukiessa kannattaa huomata, että LähiTapiolalla ja Turvalla ympäristövahinkoa koskeva ehto ei ole toiminnan vastuuvakuutuksen ehdoissa lainkaan, vaan vastuuvakuutusten yhteisissä ehdoissa VY1. Jos etsii sitä pelkästään VA1-ehdoista, sitä ei löydä.
Määräaika kaataa asian ennen muita kysymyksiä
Ympäristövahingoissa on rajoitusehto, jonka määräajat ovat osalla vakuutusyhtiöistä vain päiviä. Korvaus edellyttää tällöin, että yritys on tiennyt pilaantumisesta hyvin lyhyen ajan kuluessa sen alkamisesta. Pohjantähdellä aika on seitsemän vuorokautta, Fennialla ja Pohjolalla neljätoista. Pohjolalla ja Fennialla on lisäksi toinen määräaika. Kirjallinen korvausvaatimus on tehtävä kuudenkymmenen vuorokauden kuluessa.
Nämä määräajat ovat kokemukseni mukaan varsin yleinen syy, jonka vuoksi ympäristövahinkoja ei korvata lainkaan. Jos ehdoissa mainittua määräaikaa ei ole noudatettu, vahinko jää korvaamatta riippumatta siitä, kuinka selvä yrityksen vastuu on ja kuinka äkillisestä tapahtumasta on kyse.
Ongelma on siinä, että ympäristövahinko on tyypillisesti sellainen, jota ei huomaa. Öljysäiliön vuoto maaperään, polttoaineen valuminen kaivoon tai liuottimen pääsy viemäriin havaitaan usein vasta silloin, kun naapuri ilmoittaa asiasta tai maaperää tutkitaan muusta syystä. Siihen mennessä neljätoista vuorokautta on voinut kulua moninkertaisesti.
Käytännössä tämä johtaa siihen, että riita siirtyy kysymykseen siitä, mistä ajankohdasta pilaantumisen katsotaan alkaneen. Se on harvoin yksiselitteinen, sillä vuoto on voinut alkaa pienenä ja kasvaa, tai päästö on voinut tapahtua toistuvasti. Mitä pidempi aika objektiivisesti arvioiden on kulunut pilaantumisen alkamisesta, sitä todennäköisemmin vakuutusyhtiöllä on täysi oikeus jättää koko vahinko korvaamatta ehtojen määräaikoihin vedoten.
Tästä seuraa yksi konkreettinen toimintaohje. Kun ympäristövahingon mahdollisuus tulee tietoon epäilynä, omana havaintona tai naapurin yhteydenottona, ilmoitus vakuutusyhtiölle kannattaa tehdä heti, ei vasta kun tilanne on selvitetty. Vahinkoilmoituksen tekeminen ei edellytä, että vahingon laajuus tai oma vastuu olisi selvillä.
Äkillisyys arvioidaan syystä, ei seurauksesta
Toinen kompastuskivi on äkillisyyden arviointi. Vakuutuslautakunnan ratkaisu vuodelta 2004 näyttää, kuinka äkilliseltä näyttävä tapahtuma voi silti jäädä korvaamatta.
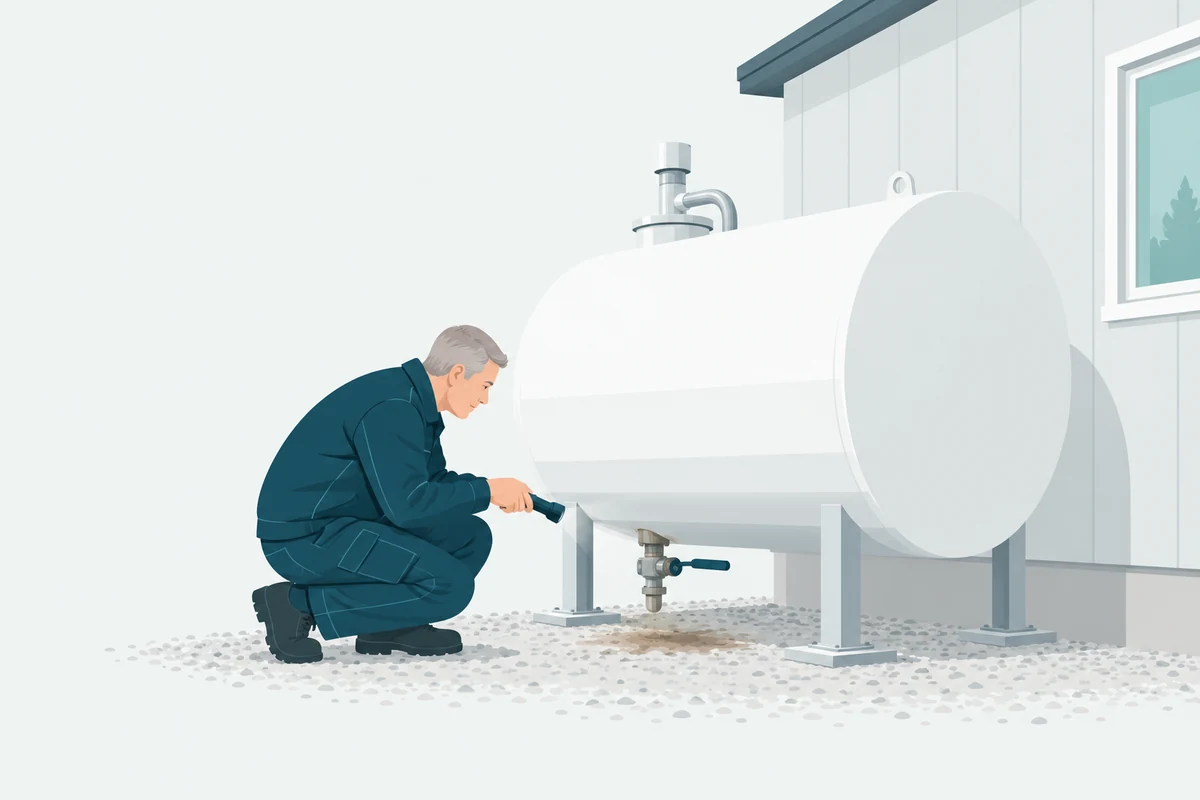
Yrityksen ulkona olleesta öljysäiliöstä vuoti yhden yön aikana noin 2 000 litraa polttoöljyä naapurin maaperään ja saastutti sen. Säiliö oli täytetty edellisenä päivänä. Lämpötila oli vahinkoyönä noussut nopeasti noin kolmestakymmenestä pakkasasteesta kahteen plusasteeseen, ja yritys piti tätä vahingon syynä. Vuonna 1976 käyttöön otetun säiliön pohja todettiin vahinkoselvittelyssä ruostuneeksi ja syöpyneeksi.
Lautakunta totesi olevan yleistä tietoutta, että ulkona pidettävä metallinen öljysäiliö ruostuu ja syöpyy ajan mittaan, ja että säiliön omistajan velvollisuutena on tarkkailla säiliön kuntoa jatkuvasti. Koska vuoto oli aiheutunut puhkiruostumisesta, joka on hitaasti etenevä prosessi, vahingon syynä ei ollut äkillinen tai odottamaton vika eikä satunnainen tai yksittäinen tarkkailun laiminlyönti. Lämpötilan nousu saattoi vaikuttaa vuodon syntymisajankohtaan, mutta sitä ei pidetty vahingon syynä, koska kunnossa oleva säiliö kestää tällaisen lämpötilan vaihtelun.
Ratkaisusta kannattaa poimia myös se, mitä siinä sanotaan tarkkailuvelvollisuudesta. Kun öljysäiliön kunnon seuranta on jatkuva velvollisuus, lautakunta ei pitänyt sen laiminlyöntiä ehdon tarkoittamana satunnaisena ja yksittäisenä laiminlyöntinä. Ratkaisu koski öljysäiliötä, mutta samaa ajattelutapaa voidaan soveltaa muihinkin säiliöihin, putkistoihin ja suojarakenteisiin. Mitä ilmeisempi kulumisriski on, sitä vaikeampaa vahinkoa on saada äkilliseksi.
Määräajat ja rajaukset yhtiöittäin
Poikkeus äkillisille vahingoille on kaikilla, mutta sen ehdot eroavat merkittävästi. Määräaika on se kohta, jossa erot ovat suurimmat ja jossa vahinko useimmin menetetään.
Määräajat lasketaan kaikilla vakuutusyhtiöillä pilaantumisen alkamisesta tai vahingon aiheuttaneesta tapahtumasta, eivät havainnosta. Pohjantähdellä yrityksen on pitänyt tietää pilaantumisesta seitsemän vuorokauden kuluessa sen alkamisesta. Ifillä, LähiTapiolalla ja Turvalla vahinko on todettava kuuden kuukauden kuluessa sen aiheuttaneesta tapahtumasta.
Kuusi kuukautta antaa siis enemmän aikaa, mutta sekään ei ala juosta vasta havainnosta. Piiloon jäänyt maaperävahinko voi ylittää seitsemän vuorokauden rajan ennen kuin kukaan tietää siitä mitään, ja maaperään hitaasti valunut vuoto voi ylittää myös kuuden kuukauden rajan.
Mikä jää ulkopuolelle joka tapauksessa
Vaikka vahinko läpäisisi äkillisyysvaatimuksen ja määräajat, osa ympäristövahingon kustannuksista jää silti korvaamatta. Nämä kannattaa tietää etukäteen, koska juuri ne muodostavat ison ympäristövahingon laskusta merkittävän osan.
Viranomaiskustannukset. Ympäristövahinkojen korvaamisesta annettuun lakiin perustuvia viranomaisten kustannuksia ei korvata. Kun viranomainen teettää torjunta- tai ennallistamistoimet ja laskuttaa niistä, lasku jää yritykselle.
Luontovahinkojen ennallistaminen. Fennia, Pohjola ja Pohjantähti sulkevat nimenomaisesti pois EU:n ympäristövastuudirektiiviin perustuvat korjaamis- ja ennallistamiskustannukset. Pohjolalla, Ifillä ja LähiTapiolalla on kuitenkin erillinen lisäturva, joka korvaa direktiivin mukaiset korjaamiskustannukset 500 000 euroon asti, kun kyse on korvattavasta äkillisestä ympäristövahingosta. Lisäturvaan liittyy omia rajauksia. Esimerkiksi Ifin lisäturva ei korvaa kuljettamisesta, rakennustoiminnasta eikä viemärijärjestelmistä johtuvia vahinkoja. Lisäturva ei ole erillinen ympäristövastuuvakuutus. Se korvaa vain viranomaisen edellyttämiä luontovahinkojen korjaamiskustannuksia äkillisessä vahingossa, ei vähitellen syntynyttä pilaantumista. LähiTapiolalla se ei korvaa myöskään oman tai vuokratun alueen eikä pohjaveden vahinkoja. Korjaamistoimet on hyväksytettävä vakuutusyhtiöllä etukäteen.
Torjuntaa laajemmat siivoustyöt. Ifin ja Fennian ehdoissa asia sanotaan selvästi. Torjuntakuluina korvataan vain ne välttämättömät toimet, joilla toisen omaisuutta uhkaava välitön vaara saadaan poistettua. Saastuneiden maamassojen kuljettaminen tai ongelmajätteiden hävittäminen ei ole torjuntaa, vaikka viranomainen määräisi ne pakottavasti.
Näiden erien takia ympäristövahingossa vakuutuksen kattavuus voi näyttää paperilla hyvältä ja silti jättää yrityksen maksettavaksi juuri kalleimman osan. Jos toiminnassa on todellinen ympäristöriski, kyse ei ole toiminnan vastuuvakuutuksen ehtojen viilaamisesta vaan siitä, tarvitaanko erillistä ympäristövahinkovakuutusta.
Ympäristövahinkovakuutus – mitä pakollisen vakuutuksen tilalle tuli
Ympäristövahinkovakuutus voi tarkoittaa kahta eri asiaa. Pakollinen ympäristövahinkovakuutus koski osaa ympäristöluvanvaraisista toiminnoista, ja se lakkasi vuoden 2025 alussa. Sen ja öljysuojarahaston tilalle tuli valtion ympäristövahinkorahasto, jota rahoitetaan toiminnanharjoittajien maksamilla ympäristövahinkomaksuilla.
Rahasto ei ole yrityksen oma vakuutus. Se on viimesijainen maksaja, joka korvaa vahinkoja sekä torjunta- ja ennallistamiskustannuksia vain silloin, kun vastuussa oleva on maksukyvytön, tuntematon tai tavoittamattomissa. Ympäristövahingon aiheuttanut yritys vastaa vahingosta edelleen itse.
Yrityksen omat ympäristöriskit katetaan siksi vapaaehtoisilla vakuutuksilla, ja niiden laajuus vaihtelee paljon.
Toiminnan vastuuvakuutus. Korvaa vain äkillisen ja odottamattoman ympäristövahingon, ja korvaus voi edellyttää edellä kuvattujen määräaikojen noudattamista.
Ympäristövahinkojen ennallistamista koskeva lisäturva (ELD). Laajentaa samassa äkillisessä vahingossa korvattavia kustannuksia kattamaan myös luontovahinkojen ennallistamista, mutta ei kata vähitellen syntynyttä pilaantumista. Direktiivin mukaiset ennallistamiskustannukset on tyypillisesti rajattu toiminnan vastuuvakuutuksen ulkopuolelle, jonka vuoksi tämä lisäturva tarvitaan niiden kattamiseksi.
Erillinen ympäristövastuuvakuutus. Voi kattaa myös vähitellen syntyneen pilaantumisen ja oman kiinteistön puhdistuksen. Kotimaiset vakuutusyhtiöt myöntävät hitaasti syntyvien ympäristövahinkojen turvaa harvoin, jos lainkaan. Jos kiinteistöllä on säilytetty tai käytetty vaarallisia aineita, vakuutus on käytännössä haettava kansainvälisiltä markkinoilta.
Muiden lakisääteisten vakuutusten tilanteesta kerrotaan sivulla onko vastuuvakuutus pakollinen.
Kun kielteinen päätös perustuu ympäristövahinkoehtoon
Katso ensin, mihin epäys tarkalleen perustuu. Vaihtoehtoja on kolme, ja ne vaativat eri vasta-argumentin. Vahinko ei ollut äkillinen, määräaikaa ei noudatettu tai kyse on kustannuslajista, jota ehto ei kata.
Jos peruste on äkillisyys, kysymys on vahingon syystä eikä sen ilmenemisnopeudesta. Selvitä mikä laitteen tai rakenteen vika oli ja milloin se syntyi. Vakuutusyhtiö vertaa syytä kulumiseen ja tarkkailuvelvollisuuteen, ja siihen kannattaa vastata samalla tasolla. Kerro, milloin kohde on viimeksi tarkastettu ja mitä silloin havaittiin.
Jos peruste on määräaika, riita koskee alkuhetkeä. Kirjaa ylös mistä pilaantuminen havaittiin, kuka sen havaitsi ja milloin, ja mikä on ensimmäinen dokumentoitu merkki tapahtumasta. Mitä pidempi aika alkamisesta on kulunut, sitä vahvempi vakuutusyhtiön asema on. Alkuhetken määrittely on siksi koko asian ydin.
Ympäristövahinkoihin liittyy usein myös toinen rajoitusehto. Jos vahinko kohdistuu maaperään, jota yritys itse käsitteli, esiin nousee työn kohteena olevaa omaisuutta koskeva ehto. Tilannetta kannattaa verrata myös muihin vastuuvakuutuksen poikkeuksiin.
Usein kysyttyä
Hylättiinkö korvaushakemus määräajan tai äkillisyyden perusteella?
Käyn korvauspäätöksen ja vakuutusehdot läpi ja kerron, onko perusteessa kumottavaa. Arvio on maksuton eikä sido mihinkään.
PYYDÄ ILMAINEN ARVIO