Mitä vastuuvakuutus korvaa yritykselle
Vastuuvakuutus korvaa toiselle aiheutetut henkilö- ja esinevahingot, joista yritys on lain mukaan korvausvastuussa. Pelkkä vaatimus ei siis riitä, vaan korvausvastuun on täytynyt oikeasti syntyä.
Ero vaatimuksen ja korvausvastuun välillä jää usein huomaamatta. Siitä syntyy suuri osa pettymyksistä korvauspäätöksiin. Vaikka korvausvastuu olisi syntynyt, korvausta ei makseta, jos vahinkoon soveltuu rajoitusehto tai vahinko jää alle omavastuun. Käymme tällä sivulla läpi, mitä vakuutuksesta maksetaan, missä järjestyksessä vakuutusyhtiö asian ratkaisee ja mitä vakuutus tekee silloin, kun korvausvastuuta ei ole.
Päivitetty: 7.11.2026
Korvattavia ovat henkilö- ja esinevahingot
Vastuuvakuutus korvaa vain vahingot, joissa jonkun toisen omistama esine rikkoutuu tai henkilö vahingoittuu. Vahingon kärsinyt voi olla sopimuskumppani, asiakas tai täysin ulkopuolinen sivullinen. Vakuutuksesta korvataan myös se taloudellinen menetys, joka seuraa suoraan esine- tai henkilövahingosta, esimerkiksi rikkoutuneen laitteen korjauksen ajalta menetetty tuotanto.
Sen sijaan pelkkä taloudellinen menetys ilman esine- tai henkilövahinkoa jää toiminnan vastuuvakuutuksen ulkopuolelle tietosuojavahinkoja lukuun ottamatta. Jos konsultin laskuvirhe maksaa asiakkaalle kymmeniä tuhansia euroja mutta mitään ei mene rikki, kyse on puhtaasta varallisuusvahingosta. Sitä varten on oma vakuutuslajinsa, varallisuus- tai konsulttivastuuvakuutus.
Oman omaisuuden vahingot eivät kuulu vastuuvakuutukseen lainkaan. Ne korvataan omaisuusvakuutuksesta. Jos yrityksen oma työntekijä loukkaantuu, asia käsitellään lakisääteisestä työtapaturmavakuutuksesta.
Asennustyön vahinko
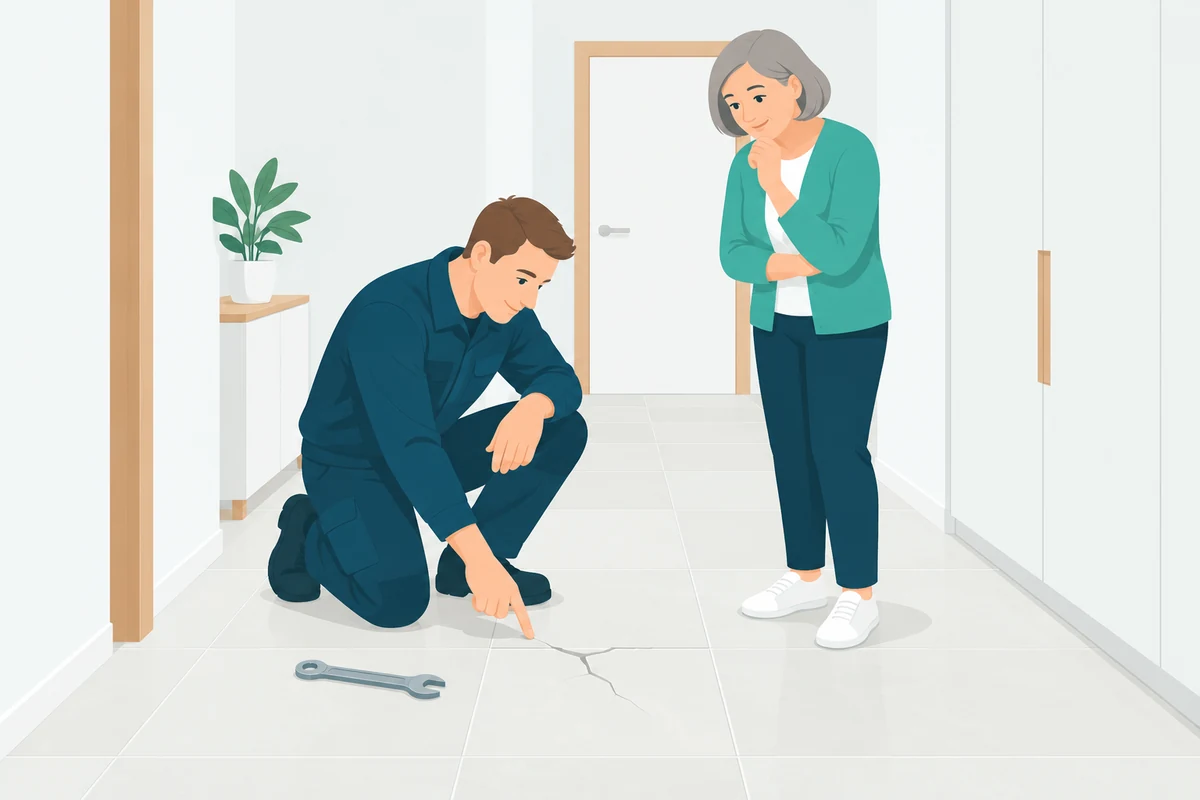
Asentaja pudottaa työkalun asiakkaan lattialle ja kivilaatta halkeaa.
Kaapelivahinko
Kaivinkoneen kauha katkaisee maassa kulkevan tietoliikennekaapelin.
Liukastuminen
Asiakas kaatuu hoitamatta jääneellä pihalla ja loukkaa ranteensa.
Vesivahinko
Liitos jää kiristämättä ja vuoto kastelee alakerran asunnon.
Milloin vastuuvakuutus korvaa vahingon – vain kun korvausvastuu on syntynyt
Vastuuvakuutus korvaa vahingon vain silloin, kun yritys on siitä lain mukaan korvausvastuussa. Yleisin peruste korvausvastuulle on vahingonkorvauslain 2 luvun 1 §, jonka mukaan se, joka tahallisesti tai tuottamuksesta aiheuttaa toiselle vahingon, on velvollinen korvaamaan sen. Tuottamus tarkoittaa käytännössä huolimattomuutta, eli työ on tehty toisin kuin huolellinen ammattilainen olisi sen tehnyt.
Vahinko voi siis sattua ilman että kukaan on siitä vastuussa. Jos siivousliike käyttää asiakkaan omaa puhdistusainetta asiakkaan nimenomaisesta ohjeesta ja aine tahraa pöydän, korvausvastuuta ei todennäköisesti synny. Vakuutusyhtiö antaa tällöin kielteisen päätöksen. Päätös on yleensä oikea.
Korvausvastuun puuttuessa vakuutus ei silti jätä yritystä yksin. Puolustaminen perusteetonta vaatimusta vastaan on vastuuvakuutuksen aliarvostetuin puoli. Jos korvauksen vaatija ei tyydy kielteiseen ratkaisuun ja haastaa yrityksen oikeuteen, vakuutusyhtiö vastaa puolustautumisen kustannuksista, kun vaatimus koskee vakuutuksesta korvattavaa vahinkoa. Edellytyksenä on yleensä lisäksi, että asiasta on ilmoitettu vakuutusyhtiölle ajoissa ja että vakuutusyhtiöllä on ollut mahdollisuus nimetä tai hyväksyä asiamies. Vastuuvakuutus on siis yhtä paljon vakuutus perusteettomia vaatimuksia vastaan kuin vakuutus omien virheiden varalta.
Käytännössä vakuutusyhtiö antaa usein kielteisen päätöksen myös silloin, kun vaatimus on perusteltu ja kaikkien etu olisi, että vakuutus korvaisi vahingon. Silloin kannattaa tarkistaa, onko päätöksessä jätetty arvioimatta riittävän huolellisesti se, miten yritys oli tosiasiassa toiminut sekä miten sen olisi kyseisessä tilanteessa oikeasti pitänyt toimia.
Viisi kysymystä ennen korvauspäätöstä
Vakuutusyhtiö käy ennen korvauspäätöstä läpi viisi kysymystä. Se ei aloita siitä, oliko yritys huolimaton, vaan kolmesta kysymyksestä, joista jokainen voi lopettaa käsittelyn kokonaan. Vasta sen jälkeen vakuutusyhtiö arvioi itse korvausvastuun ja korvauksen määrän.
Järjestyksellä on merkitystä, koska kielteisen päätöksen perustelu kertoo, missä kohtaa korvaus evättiin. Jos päätös perustuu pelkästään rajoitusehtoon, vakuutusyhtiö ei ole ottanut kantaa siihen, oliko yritys ylipäätään vastuussa. Jos päätös perustuu omavastuuseen, vahinkoa ei ole tutkittu lainkaan.
Vahinkoilmoitus kannattaa tehdä heti, kun vahingosta saadaan tieto, eikä vasta silloin kun kirjallinen vaatimus saapuu tai vahingon lopullinen määrä selviää. Ilmoitusaika on tyypillisesti vuosi. Se alkaa lähtökohtaisesti siitä hetkestä, kun vakuutuksenottaja sai tiedon vahingosta. Osassa vakuutusehdoista aika alkaa tiedosta mahdollisesta korvausvelvollisuudesta tai korvausvaatimuksesta, mutta myöhästymisen riski poistuu vain tekemällä ilmoitus ajoissa.
Mitä vastuuvakuutus ei korvaa
Vastuuvakuutus ei korvaa vahinkoa, johon soveltuu rajoitusehto, vaikka yritys olisi vahingosta korvausvastuussa. Yleisimmät rajoitusehdot koskevat esimerkiksi työn kohteena olevaa omaisuutta, hallussa olevaa vierasta omaisuutta, vakuuttamatonta liiketoimintaa, puhdasta varallisuusvahinkoa ja sopimusvastuuta. Rajoitusehdot ovat vastuuvakuutuksen kriittisin osa. Niiden soveltaminen ratkaisee valtaosan kielteisistä päätöksistä. Ehdot eivät ole vakuutusyhtiöstä toiseen samanlaisia, vaikka ne perustuvat historiallisesti samoihin malliehtoihin.
Kokemuksemme mukaan ehtoja sovelletaan säännöllisesti laajemmin kuin niiden sanamuoto edellyttäisi. Juuri siksi kielteisen päätöksen perustelu kannattaa lukea sanatarkasti ehtoa vasten.
Rajoitusehdot yksityiskohtaisesti arrow_forwardOsan rajoituksista saa pois pyytämällä
Moni rajoitusehto on poistettavissa tai kavennettavissa erillisellä laajennuksella, eikä niitä tarjota oma-aloitteisesti. Työn kohteena olevan omaisuuden ja hallussa olevan vieraan omaisuuden turva ovat tavallisimmat laajennukset. Juuri niitä rakennus-, LVI- ja asennusalan yritykset käytännössä tarvitsevat.
Laajennusten lisäksi yritykset unohtavat säännöllisesti päivittää vakuutukseen ilmoitetun toiminnan. Vakuutusmaksu perustuu siihen liiketoimintaan, jonka yritys on ilmoittanut vakuutusyhtiölle. Kun siivousyritys laajentaa toimintaansa kiinteistönhoitoon ja aurauskalustolla aiheutetaan vahinko, päätös on todennäköisesti kielteinen, koska kyseistä toimintaa ei ollut vakuutettu. Vakuutus on jäänyt jälkeen yrityksen toiminnasta.
Kannattaa siis kysyä vakuutusyhtiöltä suoraan, mitkä oman toimialan tyypillisimmistä vahingoista jäävät nykyisillä ehdoilla korvaamatta ja mitä ne maksaisivat laajennuksina. Laajennus on usein huomattavasti halvempi kuin yksi korvaamatta jäänyt vahinko.
Kolme virhettä jotka maksavat rahaa
Kolme samaa virhettä toistuu riippumatta toimialasta ja vahingon koosta. Olen tehnyt ja tarkastanut urani aikana tuhansia vastuuvahinkojen korvauspäätöksiä sekä vakuutusyhtiön että asiakkaan puolelta.
Ylivoimaisesti eniten virheitä tapahtuu siinä, ettei vahinkoilmoitusta tehdä heti kun vahinko tulee tietoon. Yritys jää odottamaan yksilöityä vaatimusta tai lopullista summaa. Tämä on kallein virhe, koska pahimmassa tapauksessa vakuutusyhtiöllä on oikeus antaa kielteinen päätös pelkästään sillä perusteella, että ilmoitus tehtiin liian myöhään. Silloin vahinkoa ei tutkita lainkaan, olipa vaatimus kuinka perusteltu tahansa.
Toinen virhe on korvauksen maksaminen omasta pussista ennen vakuutusyhtiön päätöstä. Vakuutusyhtiö selvittää vahingon määrän itsenäisesti, eikä se ole sidottu siihen mitä osapuolet ovat keskenään sopineet, ellei sovittu määrä ja peruste ole ilmeisen oikea. Pahimmassa tapauksessa vakuutusyhtiö toteaa jälkikäteen, ettei korvausta olisi tarvinnut maksaa lainkaan tai että oikea määrä oli murto-osa maksetusta.
Kolmas virhe on jättää kielteinen päätös sikseen, vaikka sen perustelu voi olla virheellinen tai puutteellinen. Päätökseen voi hakea muutosta. Kanne on nostettava kolmen vuoden kuluessa siitä, kun yritys sai kirjallisen tiedon päätöksestä ja määräajasta.
Usein kysyttyä
Tuliko korvaushakemukseen kielteinen päätös?
Luemme päätöksen ja vakuutusehdot läpi ja kerromme suoraan, onko perustelu kestävä. Arvio on maksuton eikä sido mihinkään.
PYYDÄ ILMAINEN ARVIO